台灣雜糧現況、政策建議與消費行動
2026-10-29・生活提案
文字/陳吉仲(中興大學應用經濟系教授兼副校長) 攝影/黃名毅
背景回顧
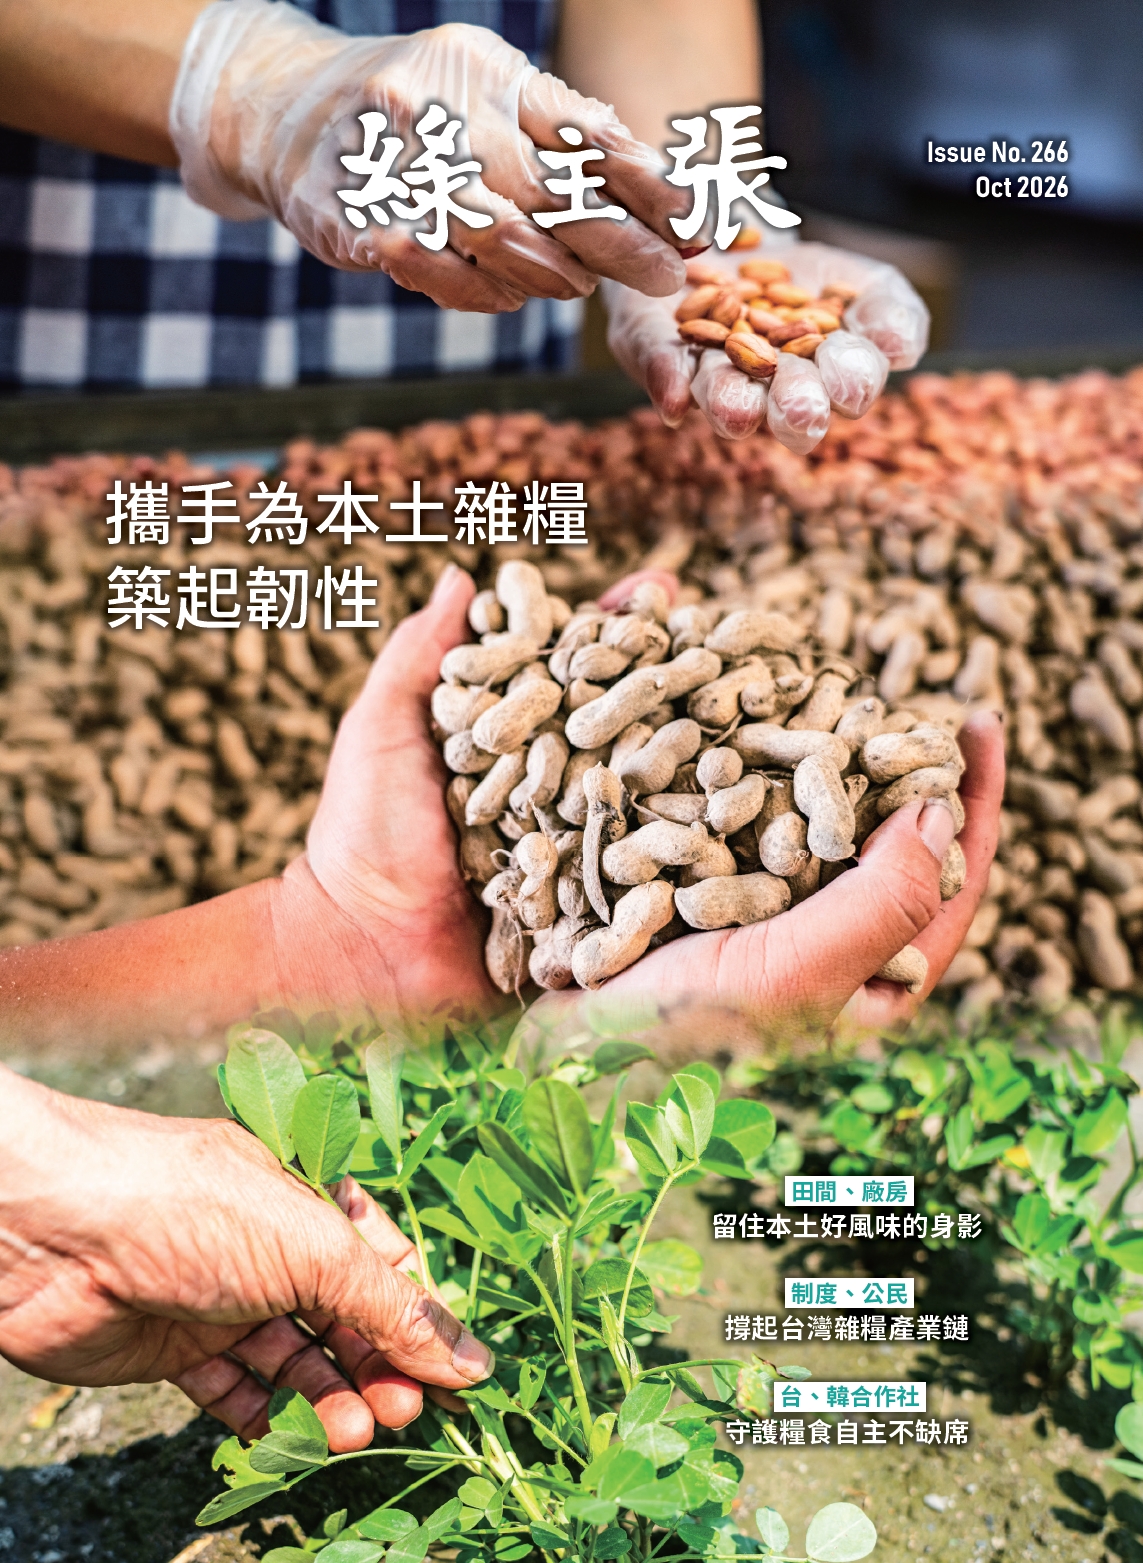
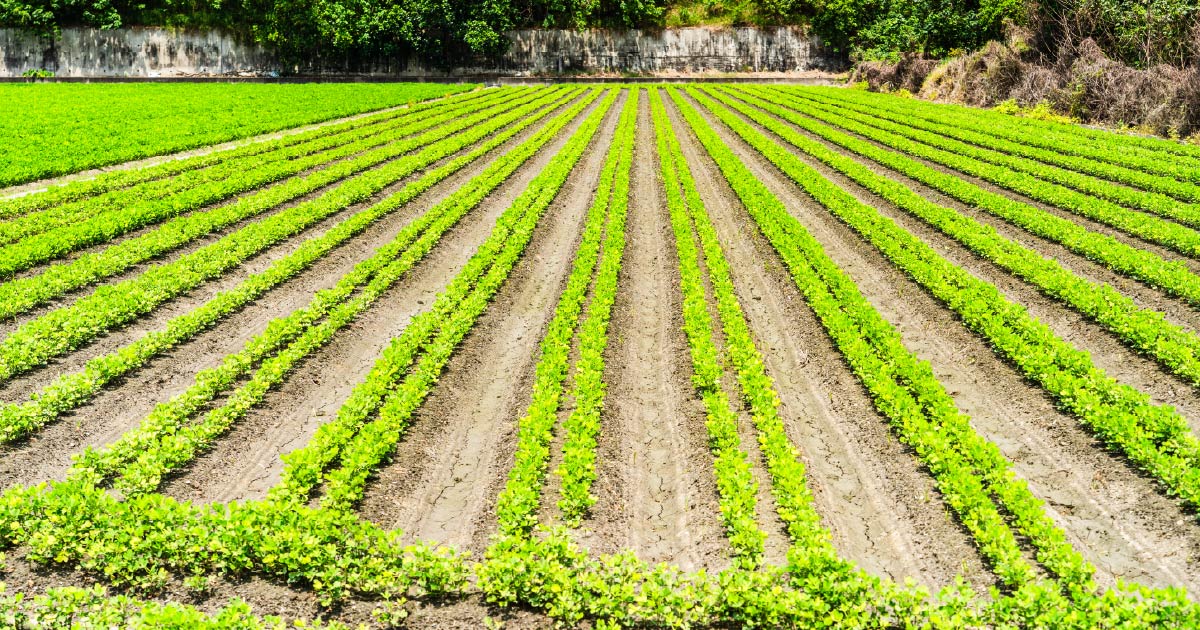
過去台灣雜糧種植面積最盛時期高達50萬公頃,1966年開放大宗雜糧進口,價格較便宜,導致國內雜糧生產逐年下降。2002年加入WTO,開放市場與降低關稅,到2012年雜糧面積銳減至5.7萬公頃。政府在2016年實施大糧倉計畫,鼓勵復耕雜糧作物,目前面積增加至八萬多公頃。雜糧作物包括大豆、花生、紅豆、甘藷、食用玉米、硬質玉米、高梁、薏苡、胡麻及蕎麥等作物,除硬質玉米做飼料以及高梁做高梁酒,其餘皆是消費者喜好的農產品。但台灣每年雜糧進口約800 萬公噸,國產雜糧生產約52 萬公噸,約占進口量6.5%,表示消費者吃到的雜糧農產品中有九成以上是進口。但近年來隨地緣政治因素如俄烏戰爭及氣候變遷導致國際糧食價格上漲,加上相關運輸成本上漲,供應數量不確定因素增加。為確保糧食安全且為國內消費者帶來安全且具本土雜糧之製品,推動提升國產雜糧生產自給率是一重要政策指標。
以大豆為例,目前大豆生產面積從十年前的幾百公頃增加到目前4,500公頃左右,國內大豆是非基改,其大豆製品 (豆奶、豆腐、醬油等) 占國內市場約2%,若國內再增加至一萬公頃的大豆生產面積,國內所消費的大豆製品將有5%以上的市場占有率,此不只讓消費者可買到非基改的大豆製品,更可讓農地利用率提高並帶動當地農村經濟,最後提高糧食自給率。此表示雜糧生產面積的提高對國內消費者、農民及整體農業發展皆是正面。
雜糧產業發展的挑戰與解方
台灣雜糧面積不易提高或者是產業發展的最大困境有貿易自由化、和水稻相互競爭、雜糧產業上中下游未整合,以及需求端未提升等因素。如前所述,貿易自由化和經濟發展讓台灣雜糧種植面積大幅度減少,其主因當然是國內雜糧生產成本較國外高。可是若問國內消費者,以大豆為例,是否願意支付更高的金額購買台灣大豆製品,大多數消費者皆會願意。但問題在於消費者在市場上難以區分國產或進口農產品。現行法規下,散裝黃豆、花生、紅豆等20項雜糧雖已強制標示原產地,但豆漿、豆腐、醬油、花生糖等加工品卻不受規範;更關鍵的是,依現行「原產地認定標準」,進口雜糧原料只要在國內經過「實質轉型」,即可標示「產地:台灣」,無需揭露原料來源國,消費者即使想支持國產雜糧也無從辨識。建議比照豬肉、牛肉原料已強制標示的做法,將大豆、花生、玉米、小麥等雜糧納入加工食品主要原料原產地強制標示範圍。此外,對國產與進口原料混合使用之產品,可參考日本作法,要求標示各來源國占比,並與既有產銷履歷 (TAP)、基改標示制度串接,建立可追溯、可查核之標示與罰則機制。如此才能讓「清楚、公開且透明的標示政策」真正發揮引導消費的效果,使一定比例消費者願意購買國內的雜糧製品。
台灣農地和農民有限,當農民種植水稻就不易轉種植雜糧。台灣稻米自給率超過百分百,加上政府有維持一定的庫存量,因此水稻產業維持供需平衡是最佳狀況。但收購價格調整會引導農民種植水稻而導致國內稻穀供給多於需求,也影響到雜糧種植面積。如能將水稻面積控制在國內的需求水準,其餘推廣雜糧生產,此可讓稻農和雜糧農民收入皆增加。
此外,上述雜糧作物生產後皆需要有採後處理( 如乾燥等)、加工及銷售等一條龍式整合,因此要解決雜糧產業上中下游整合,輔導建置國產雜糧集團產區,透過集團營運模式與地區農友契作,實施標準化田間管理與衛生安全措施,結合推動商業品牌行銷,以降低生產成本,強化議價能力。另為區隔市場與強化後端消費拉力,輔導取得產銷履歷與產地證明標章 (如萬丹紅豆、後龍黑豆、美濃紅豆、下營黑豆、恆春胡麻等),以及輔導農民團體開發在地特色加工品與媒合食品加工廠、超市量販店等優先採購國產雜糧及其加工品等,要一一執行到位。
最後也是最重要就是透過需求帶動供給,以大豆產業為例,因為政府推動國產豆奶進入校園午餐政策,讓大豆面積很快增加到5,600公頃;因為推動台灣本島高梁種植和金門酒廠公司契作,種植面積增加到3,600公頃。後續還有許多需求端可以再增進以帶動國產雜糧大幅度往前走。
消費行動支持國產雜糧
面對全球貿易自由化及氣候變遷等挑戰,台灣農業部門仍持續生產農產品,提供國內最重要且安全的農產,農民仍在第一線努力生產。消費者皆知道要支持國產雜糧生產及其製品,政府的政策亦應該持續且加大力道。最重要的就是要透過需求端來引導農民生產,因此全面推動食農教育再搭配每個人身體力行購買國內雜糧製品,我們深信雜糧生產會日益增加。“最重要的就是要透過需求端來引導農民生產,全面推動食農教育再搭配每個人身體力行購買,我們深信雜糧生產會日益增加。”